Après un cambriolage, mettez-vous à l'abri avant de penser au remplacement de votre porte blindée. Prévenez la police, préservez les traces et faites opposition immédiatement si des moyens de paiement ont disparu. Contactez l'assurance puis organisez une fermeture provisoire, en respectant les consignes des enquêteurs.
L'essentiel à retenir
- N'entrez pas si une présence reste possible ; appelez la police depuis un lieu sûr.
- Ne nettoyez ni ne démontez l'accès avant d'avoir pris les consignes des enquêteurs.
- Déclarez le vol à l'assurance sans attendre l'inventaire définitif.
- Faites immédiatement opposition aux moyens de paiement volés.
- Conservez les photos, les pièces déposées, les devis et les factures.
- Distinguez la fermeture provisoire, la remise en état et le renforcement choisi ensuite.
À la découverte : protéger les personnes avant les biens
Une porte blindée forcée ne permet pas de savoir si les auteurs sont encore présents. Restez dehors en cas de doute. Si vous êtes déjà à l'intérieur, éloignez-vous sans vous exposer et ne fouillez pas les pièces.
Les premiers gestes doivent éviter un danger supplémentaire.
- Appelez la police ou la gendarmerie depuis un endroit sûr, sans chercher à confronter une personne présente.
- Éloignez les enfants, les proches et les animaux de l'entrée endommagée.
- Ne touchez pas aux poignées, aux objets déplacés ou aux outils éventuellement abandonnés.
- Ne tentez pas de redresser la porte ou de forcer une clé dans une serrure abîmée.
- Si une personne est blessée ou en danger, faites passer les secours avant la conservation des traces.
| Situation | Action prioritaire | Point de vigilance |
|---|---|---|
| Danger possible | S'éloigner et alerter la police | Ne pas entrer |
| Personne blessée | Appeler les secours | Les personnes d'abord |
| Moyens de paiement manquants | Faire opposition | Sans attendre la plainte |
| Situation stabilisée | Déclarer à l'assurance | Inventaire encore provisoire |
| Avant tout démontage | Prendre les consignes des enquêteurs | Préserver les preuves |
| Accès sécurisé | Préparer la remise en état | Séparer réparation et amélioration |
Ces démarches peuvent se chevaucher : un proche peut appeler l'assurance pendant que vous contactez la banque. Les 24 premières heures servent ici à organiser les priorités, pas à fixer un délai d'assurance. Ne reportez pas une démarche urgente pour respecter artificiellement cet ordre.
Police, assurance, banque : quelles démarches lancer ?
Signalez le vol ou la tentative à la police ou à la gendarmerie. Demandez si des constatations doivent précéder l'intervention sur la porte. Déposez plainte et conservez son justificatif pour votre dossier d'assurance.
Lors du signalement, restez précis sur ce que vous savez réellement.
- Distinguez l'heure de découverte de la période supposée du cambriolage.
- Décrivez les dommages observés, sans attribuer avec certitude une technique d'effraction.
- Signalez la disparition de clés, de badges, de moyens de paiement ou de documents d'identité.
Déclarer à l'assurance sans attendre le dossier complet
Prévenez votre assureur dès la découverte, sans attendre l'inventaire complet ni la facture du serrurier. Vérifiez le délai et le mode de déclaration prévus pour le vol dans votre contrat. Si le justificatif de plainte manque encore, demandez comment compléter le dossier.
Posez ces questions avant d'engager les travaux, autant que la situation le permet.
- Une assistance est-elle prévue, et faut-il passer par un intervenant désigné ?
- Quelles mesures provisoires sont couvertes, avec quels plafonds et quelle franchise, la somme restant à votre charge ?
- Un expert doit-il examiner la porte avant la réparation définitive ou le remplacement ?
- Quelles photos, pièces retirées et confirmations écrites faut-il conserver pour justifier l'urgence ?
Une intervention demandée ne vaut pas accord de prise en charge. Les exigences de l'assurance habitation pour votre porte dépendent du contrat souscrit. Notez le numéro de dossier et demandez une confirmation écrite des conditions annoncées.
Faire opposition et protéger les accès dérobés
Contactez immédiatement votre banque si une carte ou un chéquier a disparu. Utilisez vos canaux habituels, sans attendre la plainte complète ni le retour de l'assureur. Conservez la référence de l'opposition et surveillez les opérations inhabituelles.
Le risque peut aussi concerner les appareils et les accès emportés.
- Faites bloquer les cartes concernées et signalez les chèques volés selon les instructions de votre banque.
- Si le téléphone a disparu, contactez l'opérateur et sécurisez les comptes accessibles depuis cet appareil.
- Depuis un appareil sûr, changez les mots de passe compromis et fermez les sessions encore actives.
- Mentionnez les documents d'identité volés dans la plainte et prévenez les gestionnaires des badges concernés.
Les preuves à conserver avant le nettoyage
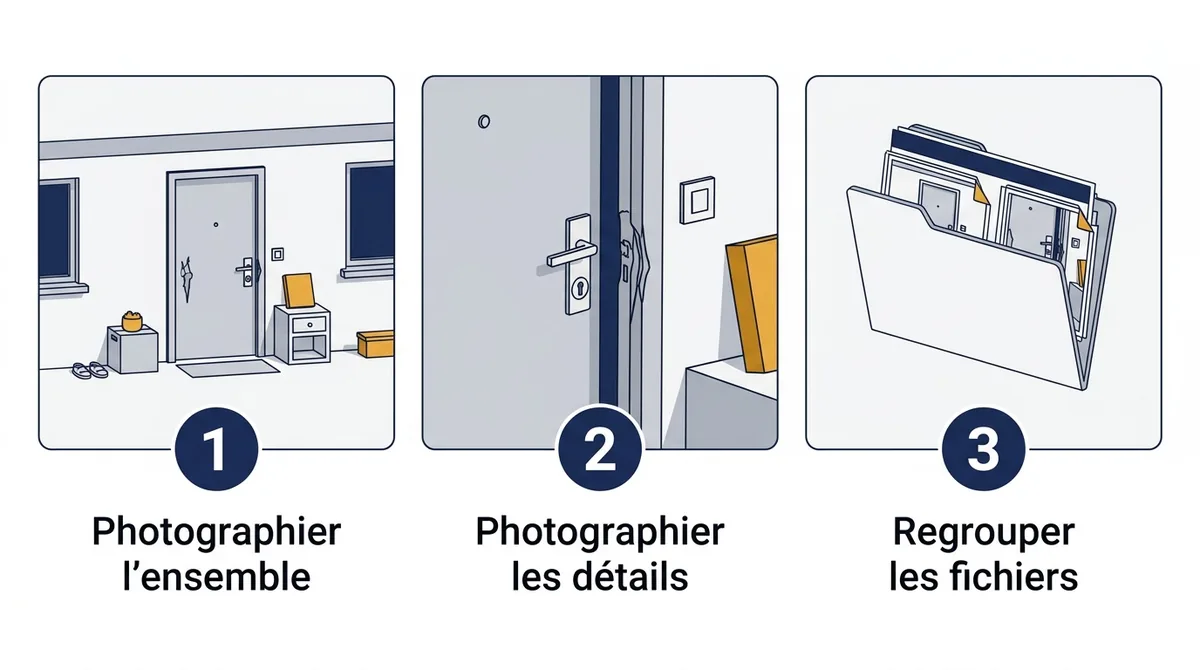
Photographiez seulement lorsque l'accès est sans danger, sans modifier les lieux. Respectez les consignes de la police : une photo ne justifie pas de déplacer un objet. Commencez par des vues d'ensemble, puis détaillez les dommages visibles.
Constituez un dossier simple, que vous pourrez compléter après la mise en sécurité.
- Des vues de l'entrée, de la porte entière, du mur et du seuil, prises sans toucher aux traces.
- Des détails du cylindre, la pièce où entre la clé, et du pourtour de la serrure.
- Des photos des déformations du cadre, des charnières et des éléments déplacés, laissés en place.
- Un inventaire provisoire des objets disparus, avec leurs références et numéros de série lorsqu'ils sont connus.
- Les justificatifs disponibles : factures, confirmations de commande, relevés associés aux achats et anciennes photographies des biens.
- Les échanges avec la police, l'assureur et les intervenants, ainsi que les devis et les factures.
Si une caméra a pu enregistrer l'accès, signalez-la rapidement à la police ou au syndic. Demandez au détenteur des images de les préserver dans le cadre autorisé. Évitez toute diffusion publique et laissez les enquêteurs préciser ce qui leur est utile.
Mettre une porte blindée en sécurité sans aggraver les dégâts
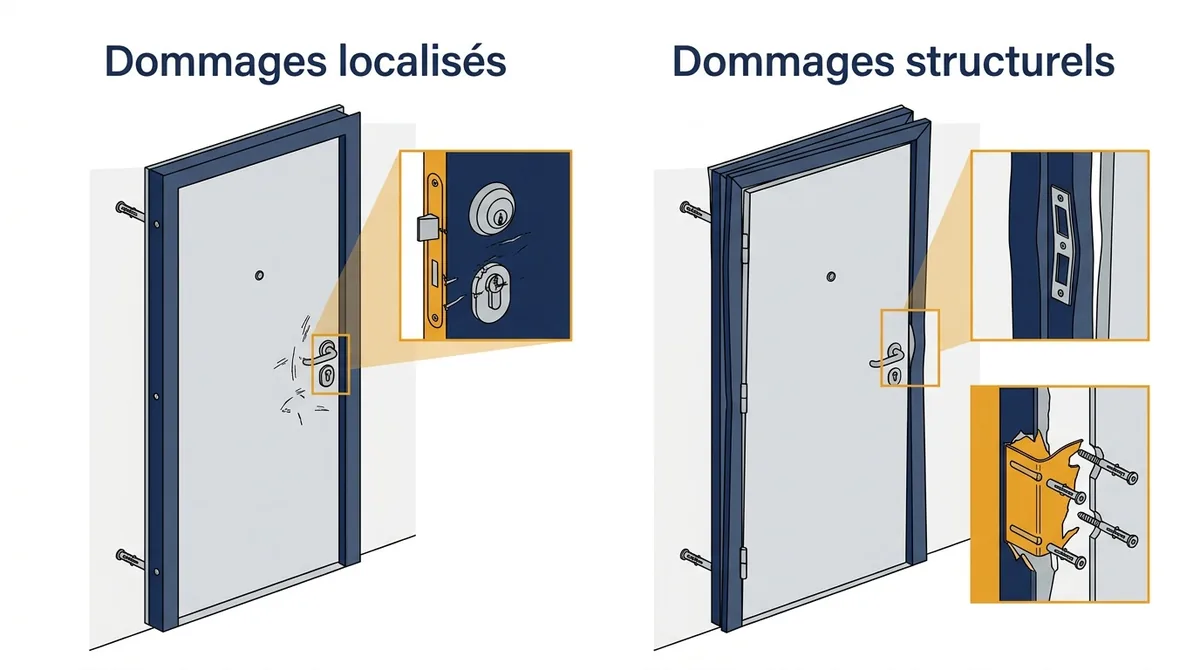
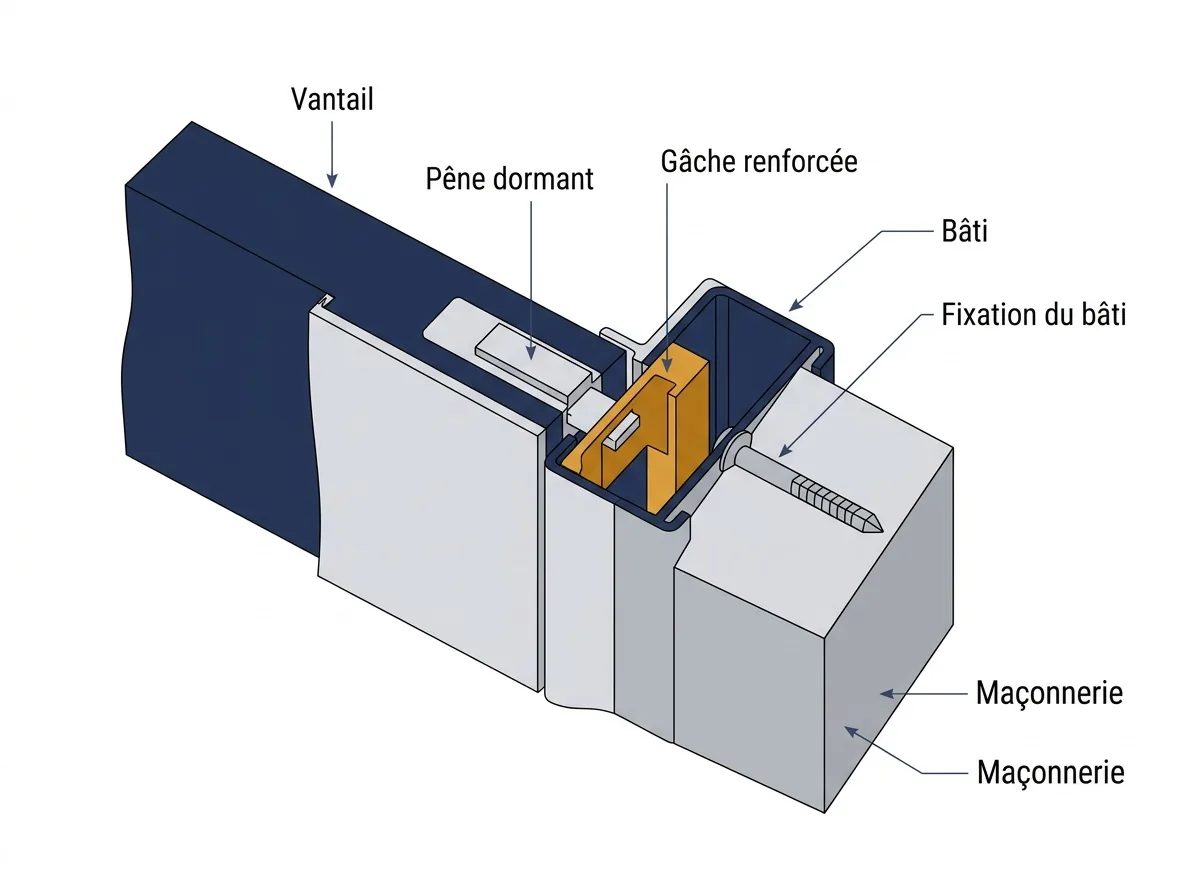
La mise en sécurité provisoire vise à fermer l'accès en attendant une réparation durable. Elle ne restitue pas automatiquement la résistance d'origine. Le diagnostic doit porter sur le vantail, la partie mobile, et le bâti, le cadre fixé au mur. Indiquez au professionnel les consignes reçues des enquêteurs avant son intervention.
| État constaté | Action à étudier | Limite à connaître |
|---|---|---|
| Clés volées, porte intacte | Neutraliser les anciennes clés | Vérifier les autres accès concernés |
| Cylindre détérioré | Contrôler puis remplacer si adapté | Examiner aussi la serrure |
| Serrure arrachée | Fermer sur des supports sains | Contrôler toutes les fixations |
| Bâti fendu ou désolidarisé | Stabiliser ou prévoir une autre fermeture | Un verrou seul ne suffit pas |
| Vantail instable | Arrêter les manœuvres | Risque de chute |
La fermeture doit être utilisable sans créer un nouveau danger.
- Faites confirmer ce qui est provisoire et ce qui constitue une réparation durable.
- Demandez le contrôle des fixations du bâti dans le mur, pas seulement celui de la serrure.
- Faites vérifier les paumelles, les articulations qui portent la porte, ainsi que leurs fixations.
- Ne forcez pas un mécanisme déformé et ne démontez pas vous-même une porte devenue instable.
- Conservez une ouverture intérieure utilisable, sans bloquer une circulation commune ou une sortie.
- Si aucune fermeture fiable n'est possible, demandez à l'assureur quelles solutions d'assistance sont prévues.
Avant d'accepter, demandez un devis écrit détaillant le déplacement, la main-d'œuvre et les fournitures. Les réflexes pour éviter les arnaques au dépannage aident à cadrer l'intervention. Tout travail ajouté doit faire l'objet d'un accord clair, sans transformation complète imposée sous pression.
Réparer ou remplacer une porte blindée après l'effraction ?
Une réparation ciblée peut suffire si les parties conservées sont saines. À l'inverse, une porte qui ferme peut masquer un bâti fendu ou des fixations arrachées. La décision demande un examen sur place, pas seulement une photographie.
| Dommage | Solution à étudier | Contrôle déterminant |
|---|---|---|
| Cylindre seul touché | Remplacement compatible | État du reste du mécanisme |
| Serrure endommagée | Remplacement de la serrure | Référence, gâches et fixations |
| Bois fendu autour du verrouillage | Reprise ou remplacement des éléments | Fixations dans un support sain |
| Vantail acier déformé | Diagnostic et remplacement éventuel | Géométrie et fermeture complète |
| Porte et cadre très dégradés | Remplacement de l'ensemble | État du mur et qualité de pose |
Un remplacement de serrure de porte blindée peut suffire lorsque le reste de l'ensemble reste sain. Il faut toutefois vérifier la compatibilité du mécanisme, du cylindre et des gâches. Une adaptation ne doit pas être choisie uniquement parce qu'elle entre dans l'emplacement existant.
Un bloc-porte réunit le vantail, le bâti et le système de fermeture. Si cet ensemble est trop dégradé, étudiez un bloc-porte acier certifié BP. La certification BP évalue la résistance du bloc-porte complet à l'effraction, dans sa configuration testée. Remplacer seulement l'ouvrant ne reconstitue donc pas nécessairement un ensemble certifié.
Pour comparer les devis, demandez un périmètre identique et clairement décrit.
- Les éléments conservés, avec leur état constaté et les réparations nécessaires.
- Les pièces remplacées, leurs références et les documents de certification lorsqu'une certification est annoncée.
- Les reprises du mur, du seuil, des habillages et des finitions autour de la porte.
- La distinction entre fermeture provisoire, remise en état après effraction et amélioration de sécurité choisie ensuite.
Renforcer ensuite : traiter le point faible, pas seulement la serrure
Une fois l'accès fermé de façon fiable, vous pouvez choisir le renforcement sans la pression de l'urgence. Commencez par comprendre ce qui a cédé et ce qui reste fragile. Faites distinguer les améliorations souhaitées des réparations liées au sinistre, notamment pour l'assurance.
Examinez l'ensemble de l'entrée plutôt qu'un seul équipement.
- Côté serrure : contrôler la protection du cylindre et l'accord entre le mécanisme et ses gâches.
- Côté paumelles : vérifier les fixations et les dispositifs qui limitent le dégondage.
- Entre porte et bâti : réduire les prises au levier avec un équipement adapté.
- Au seuil : rechercher une déformation qui gêne la fermeture ou le verrouillage.
- Dans un pavillon : examiner aussi les portes secondaires et l'accès communiquant avec le garage.
Sur une porte existante saine, un blindage sur pivot peut être étudié après réparation. Il associe une tôle acier, un renfort pivot côté paumelles et une serrure multipoints, qui verrouille à plusieurs endroits. Il comprend aussi une cornière anti-pince. Ce profilé est destiné à limiter les prises d'un outil entre la porte et son cadre.
La certification A2P d'une serrure atteste une résistance à l'effraction évaluée selon des essais, avec les composants prévus. Les niveaux BP concernent le bloc-porte complet, pas sa serrure seule. Ce guide des certifications A2P et des niveaux BP précise la différence entre ces repères.
Les cas particuliers : location, copropriété et commerce
En location, prévenez rapidement le bailleur ou le gestionnaire. Transmettez les photos et les consignes de l'assureur, puis faites confirmer qui commande les travaux définitifs. Ne présumez pas que tout revient au locataire ou, inversement, que tout sera remboursé.
En copropriété, l'urgence de fermer l'accès ne vaut pas autorisation de transformer durablement la porte palière. Vérifiez le règlement et échangez avec le syndic avant de modifier son aspect ou les parties communes. Les règles pour une porte blindée en copropriété permettent d'identifier les validations à prévoir.
Certains points méritent une attention particulière selon l'entrée.
- Immeuble haussmannien : relever les moulures et les finitions à conserver avant de retenir un remplacement.
- Entrée à double vantail : contrôler les deux parties mobiles et le verrouillage du vantail secondaire.
- Pavillon : vérifier les accès secondaires ; une entrée renforcée ne corrige pas une autre issue fragile.
- Commerce : protéger le stock sans encombrer les circulations ni compromettre les sorties.
Pour un commerce, séparez les dommages à la fermeture, les marchandises disparues et les conséquences sur l'activité. Le contrat professionnel peut traiter ces postes différemment. Conservez aussi l'inventaire du stock et les justificatifs utiles, sans rouvrir un accès dangereux au public.
Ce qu'il faut vérifier
Avant de valider la remise en état, reprenez ces contrôles dans l'ordre.
- Police : les consignes concernant les constatations, le démontage et les pièces à garder sont comprises.
- Assurance : le sinistre est déclaré, le numéro de dossier noté et les conditions de prise en charge clarifiées.
- Accès dérobés : les moyens de paiement sont bloqués et les clés ou badges volés sont neutralisés lorsque cela est nécessaire.
- Preuves : les photos autorisées, l'inventaire provisoire, les justificatifs et les éléments déposés sont conservés.
- Diagnostic : le devis décrit l'état du vantail, du bâti, des fixations et du verrouillage.
- Périmètre : fermeture provisoire, réparation et renforcement sont distingués, avec fournitures, pose et finitions précisées.
- Matériel et autorisations : références, compatibilités, certifications annoncées et éventuelles validations de copropriété sont vérifiées.
- Réception : après travaux, le professionnel teste ouverture et fermeture avec vous, puis remet la facture et les références du matériel.
Ne confondez pas un accord pour intervenir avec un accord de remboursement. Faites noter toute réserve sur la fermeture ou les finitions. Gardez une copie des documents, même si l'assureur ou le gestionnaire en reçoit déjà un exemplaire.
Comment Monsieur Blindage peut vous aider
Monsieur Blindage fournit, pose et dépanne en Île-de-France, dans les huit départements. L'entreprise est joignable de 7h30 à 21h, 7j/7. Son siège commercial est à Saint-Cloud (92), avec un atelier à Athis-Mons (91).
Pour préparer un devis gratuit de remise en état ou de blindage, transmettez les photos autorisées et les consignes de l'assureur. Signalez aussi les contraintes de copropriété. Le diagnostic doit distinguer la fermeture provisoire, la réparation durable et le renforcement envisagé.
Questions fréquentes
Peut-on faire intervenir un serrurier avant le passage de l'expert ?
Oui, une fermeture provisoire nécessaire peut être engagée, mais sa prise en charge n'est pas automatique. Prévenez l'assureur et respectez d'abord les consignes des enquêteurs.
Avant le démontage, autant que la situation le permet :
- Photographiez l'état visible sans déplacer les éléments utiles aux constatations.
- Demandez à l'assureur quelles pièces conserver et quels travaux limiter à l'urgence.
- Faites détailler la fermeture provisoire séparément sur le devis et sur la facture.
L'expert de l'assurance et les enquêteurs n'ont pas le même rôle. Si l'assureur reste injoignable, conservez vos tentatives de contact et les raisons de l'urgence. Reportez les améliorations non indispensables, sauf accord clair sur leur réalisation et leur financement.
L'assurance rembourse-t-elle une tentative d'effraction sans vol ?
C'est possible si votre contrat couvre les dommages liés à une tentative d'effraction. L'absence d'objet volé ne suffit pas à déterminer la prise en charge.
| Situation | Justificatifs utiles | Garantie à examiner |
|---|---|---|
| Tentative visible, aucun vol identifié | Photos et plainte | Tentative d'effraction |
| Porte dégradée, origine incertaine | Photos et description factuelle | Selon la cause retenue |
| Clés volées, porte intacte | Plainte et liste des accès | Changement de fermeture |
Décrivez uniquement les faits constatés et indiquez ce qui reste inconnu. Demandez à l'assureur quelle garantie pourrait s'appliquer, avec ses limites et exclusions. Une réparation urgente ne prouve ni l'origine des dégâts ni le montant indemnisable.
Qui doit payer la porte fracturée quand on est locataire ?
Une porte fracturée par un tiers n'est pas automatiquement à la charge du locataire. Il faut examiner les circonstances, les responsabilités et les contrats d'assurance concernés.
Pour éviter les malentendus entre les intervenants :
- Informez le bailleur ou le gestionnaire dès que possible.
- Transmettez les photos et le justificatif de plainte à votre assureur.
- Faites confirmer qui commande les travaux et à qui adresser la facture.
- Distinguez le rétablissement de la fermeture d'une amélioration demandée par l'un des occupants.
Ne signez pas une transformation définitive en pensant que l'autre partie réglera nécessairement la dépense. En cas de désaccord, conservez les échanges écrits. Demandez conseil avant d'engager des travaux non urgents.
Faut-il changer toute la serrure si les clés ont été volées ?
Pas toujours : l'objectif est d'empêcher l'usage des clés volées. Le remplacement du cylindre peut suffire si la serrure est saine et si sa conception le permet.
Le diagnostic doit porter sur les accès concernés, pas seulement sur la porte principale.
- Vérifiez quelles portes s'ouvrent avec la même clé : entrée, cave, garage ou dépendance.
- Faites désactiver les badges concernés auprès du gestionnaire de l'immeuble, lorsque le système le permet.
- Demandez un remplacement compatible avec la serrure et les composants prévus par sa certification éventuelle.
Si la serrure a aussi été arrachée ou déformée, un simple changement de cylindre peut être insuffisant. Prévenez le professionnel de toute anomalie constatée, même si la clé tourne encore.
Comment prouver la valeur d'un objet volé sans facture ?
Rassemblez d'autres justificatifs et demandez à l'assureur lesquels il accepte. Leur valeur sera appréciée dans le dossier ; ils ne garantissent pas, à eux seuls, une indemnisation.
Vous pouvez notamment rechercher :
- Des photographies antérieures montrant l'objet chez vous.
- Des relevés de paiement associés à l'achat, avec les informations disponibles.
- Des confirmations de commande ou des échanges avec le vendeur.
- Une référence précise, un numéro de série ou un certificat de propriété, s'ils existent.
Séparez la preuve de possession de l'estimation de valeur. Une annonce actuelle ne prouve pas votre achat ni le prix payé. Si vous estimez une valeur, indiquez-le clairement et n'inventez aucun justificatif.
Peut-on dormir chez soi après un cambriolage ?
Seulement si les lieux sont sûrs et si l'accès peut être fermé de façon fiable. Vous pouvez aussi choisir de dormir ailleurs si vous ne vous sentez pas en sécurité.
Faites vérifier la stabilité de la porte, le verrouillage et la possibilité de sortir sans obstacle. Les éclats, les éléments instables ou d'autres dommages dangereux doivent aussi être pris en compte. Une porte simplement refermée ne suffit pas à assurer la sécurité des lieux.
Demandez à un proche de vous accompagner dans les démarches si vous en ressentez le besoin. Votre contrat peut prévoir une assistance ou un hébergement provisoire. Faites confirmer les conditions avant d'engager la dépense.
Nos prestations liées
À lire aussi
Un projet ou une question ? Devis gratuit, du lundi au dimanche de 7h30 à 21h.
07 45 88 05 53